Jawaban singkatnya: Rusia adalah contoh terburuk, tapi bukan cermin yang tepat untuk Indonesia. Rusia dikeluarkan karena pasarnya tertutup bagi investor asing. Indonesia terancam karena pasarnya terbuka, tetapi kepercayaannya bermasalah. Penyebabnya berbeda, sehingga jalan keluarnya pun berbeda.
Sejak MSCI mengusulkan penurunan status Indonesia menjadi standalone market pada 15 Oktober 2026, satu nama terus muncul dalam diskusi: Rusia. Negara itu memang contoh paling dramatis dari apa yang terjadi saat sebuah pasar saham "diusir" dari indeks global.
Tapi membandingkan tanpa memahami konteks justru menyesatkan. Artikel ini menelusuri apa yang benar-benar terjadi pada Rusia, Argentina, dan Nigeria, lalu memisahkan mana yang relevan bagi Indonesia dan mana yang tidak.
Rusia 2022: dari emerging market ke standalone dalam sembilan hari
Kisah Rusia bergerak sangat cepat. Hanya butuh sembilan hari dari dibukanya konsultasi sampai saham Rusia benar-benar hilang dari indeks.
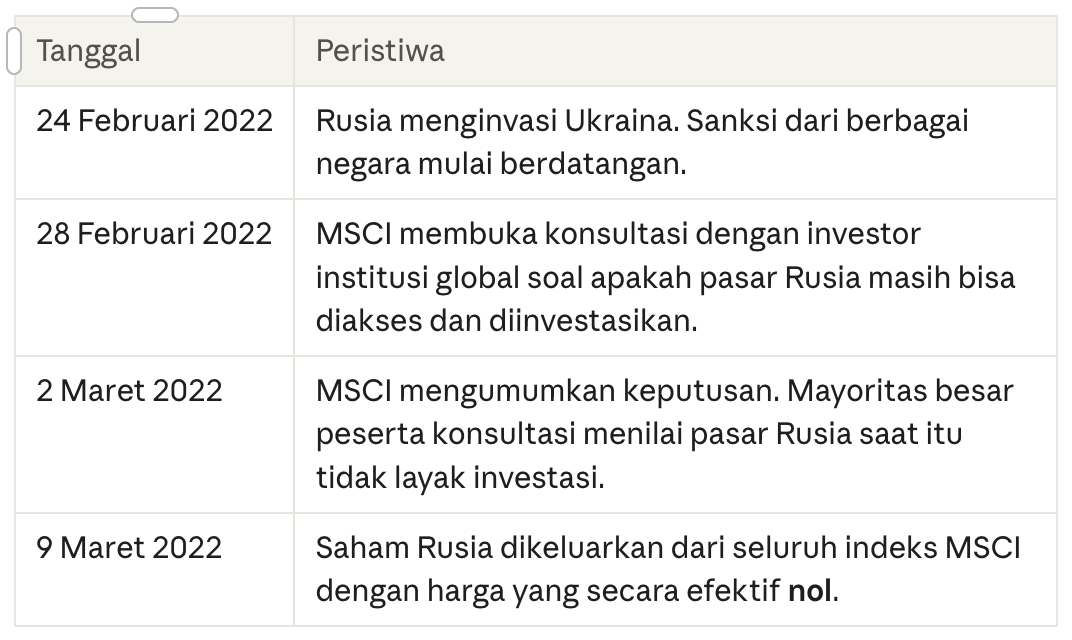
Kenapa harganya nol? Karena investor asing praktis tidak bisa menjual. MSCI mencatat tiga penyebab: sanksi dari berbagai yurisdiksi, pembatasan transaksi investor asing di Bursa Moskow, dan rubel yang makin sulit dikonversi ke mata uang asing.
Artinya, dana global yang memegang saham Rusia tidak sempat keluar. Nilai investasi mereka di atas kertas dihapus dalam satu langkah. Inilah yang membuat kasus Rusia begitu menakutkan.
Argentina dan Nigeria: jalan turun yang lebih pelan
Rusia adalah kasus ekstrem karena perang. Dua contoh lain menunjukkan pola yang lebih umum, dan mungkin lebih berguna untuk dipelajari.
Argentina. Sejak September 2019, pemerintah Argentina menerapkan kontrol modal yang membatasi investor asing. MSCI menilai pembatasan yang berkepanjangan tanpa penyelesaian itu tidak lagi sesuai dengan kriteria aksesibilitas pasar berkembang. Pada Juni 2021, MSCI memutuskan menurunkan Argentina dari emerging market langsung ke standalone, berlaku November 2021. Keputusan ini mengejutkan pasar setempat, yang lebih banyak memperkirakan Argentina hanya turun ke frontier market.
Pelajaran terpentingnya ada di sini: jalan pulang jauh lebih panjang dari jalan turun. Bertahun-tahun kemudian Argentina masih berstatus standalone. JPMorgan memperkirakan kenaikan status bisa menarik dana masuk sekitar US$1 miliar, tapi syaratnya adalah pencabutan kontrol modal.
Nigeria. Masalahnya ada di pasar valuta asing. Sejak Maret 2020, likuiditas dolar di Nigeria sangat terbatas, sehingga investor asing sulit membawa pulang dananya. MSCI membuka konsultasi pada Juni 2022, sempat memperpanjangnya untuk memberi kesempatan perbaikan, lalu akhirnya memutuskan menurunkan Nigeria dari frontier ke standalone mulai Februari 2024.
Dari tiga kasus ini terlihat satu pola yang sama: pemicu utamanya adalah investor asing tidak bisa leluasa masuk dan keluar. Entah karena sanksi, kontrol modal, atau kelangkaan valuta asing.
Indonesia bukan Rusia, dan justru di situ letak masalahnya
Indonesia tidak punya kontrol modal. Investor asing bebas membeli dan menjual kapan saja. Rupiah memang melemah mendekati Rp18.000 per dolar AS, tetapi tetap bisa dikonversi. Lalu kenapa MSCI menempatkan Indonesia di jalur yang sama?
Jawabannya ada pada alasan yang disampaikan MSCI. Yang disorot adalah struktur kepemilikan saham yang tidak transparan dan dugaan perdagangan terkoordinasi, yang membuat pembentukan harga saham dipertanyakan. MSCI bahkan menilai turun ke frontier market tidak cukup mencerminkan seberapa dalam persoalannya.
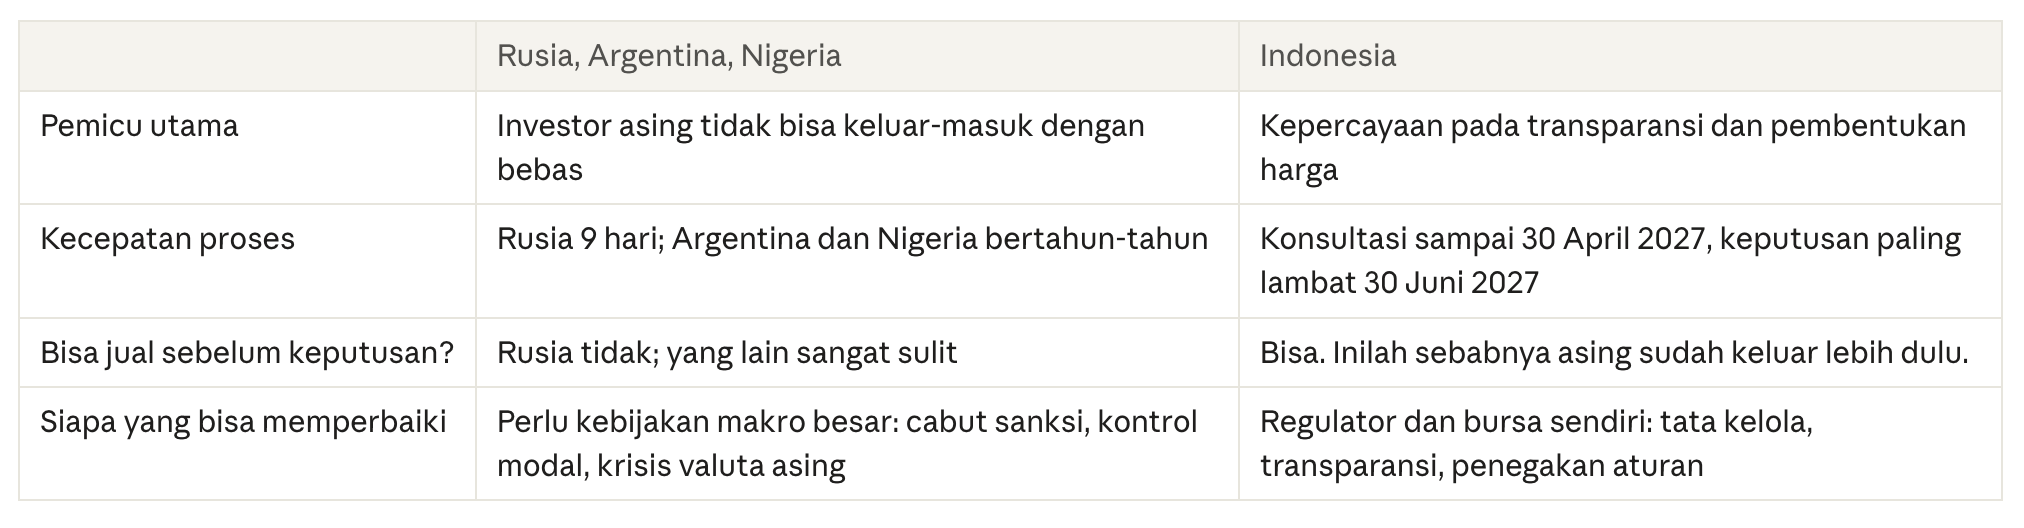
Perbandingan ini membawa dua kabar sekaligus.
Kabar buruknya: karena investor asing bebas keluar, penjualan terjadi sekarang, jauh sebelum keputusan final. Asing sudah mencatat jual bersih sekitar Rp110 triliun di pasar reguler sepanjang 2026. Indonesia tidak perlu menunggu Juni 2027 untuk merasakan dampaknya.
Kabar baiknya: perbaikannya ada di tangan otoritas Indonesia sendiri. Tidak perlu mencabut sanksi internasional atau menunggu cadangan devisa pulih. MSCI sudah menyatakan usulan ini bisa batal jika ada bukti nyata perbaikan tata kelola dan fungsi pasar. Langkah seperti mengeluarkan saham HSC dari IHSG adalah bagian dari upaya itu.
Pelajaran yang bisa dipetik
Untuk investor ritel:
Pasar bergerak sebelum keputusan. Di kasus Indonesia, harga sudah bereaksi keras sejak pengumuman konsultasi. Menunggu keputusan final untuk bertindak berarti bereaksi terhadap berita yang sudah lama dicerna pasar.
Masa konsultasi adalah periode penentuan. Pantau langkah konkret regulator sampai April 2027: penegakan aturan, keterbukaan kepemilikan, dan respons MSCI atasnya. Itulah sinyal yang lebih berarti daripada naik-turun IHSG harian.
Jangan menaruh semua telur di satu pasar. Investor yang terkena dampak paling parah di Rusia adalah mereka yang tidak punya diversifikasi sama sekali.
Untuk regulator dan pelaku pasar:
Waktu adalah aset yang paling berharga. Nigeria sempat diberi perpanjangan konsultasi, tapi perbaikan yang terlihat tidak cukup meyakinkan. Indonesia punya waktu sekitar delapan bulan, dan setiap bulan yang lewat tanpa bukti nyata memperkecil peluang.
Pengumuman tidak sama dengan perbaikan. Seorang analis sudah memperingatkan bahayanya persepsi bahwa reformasi diumumkan tetapi belum dipercaya. MSCI menilai bukti, bukan rencana.
Jalan pulang lebih mahal dari menjaga posisi. Argentina adalah buktinya. Sekali keluar, kembali ke emerging market bisa memakan bertahun-tahun.
Penutup: sejarah memberi peringatan, bukan ramalan
Rusia mengajarkan betapa cepat sebuah pasar bisa kehilangan tempatnya di panggung global. Argentina mengajarkan betapa lama jalan pulangnya. Nigeria mengajarkan bahwa perpanjangan waktu tidak berguna tanpa perbaikan yang nyata.
Indonesia berada di posisi yang berbeda dari ketiganya. Pasarnya masih terbuka, waktunya masih ada, dan perbaikannya bisa dilakukan sendiri. Apakah peluang itu dimanfaatkan atau tidak, akan terlihat jelas sebelum Juni 2027.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi untuk membeli, menahan, atau menjual efek apa pun. Data per 28 Oktober 2026.
Sumber
MSCI: Reklasifikasi MSCI Russia Indexes ke Standalone Markets (rilis resmi, 2 Maret 2022)
Buenos Aires Herald: MSCI keeps Argentina as standalone market
América Economía: Potensi dana masuk jika Argentina naik status
MSCI: Reklasifikasi MSCI Nigeria Indexes ke Standalone Markets (26 Oktober 2023)
Katadata: Apa itu standalone market yang diusulkan MSCI untuk Indonesia
Bisnis.com: MSCI berpeluang ubah status pasar saham Indonesia
KabarBursa: IHSG terjun bebas, kepercayaan investor jadi fokus
Punya tulisan? Terbitkan di sini
Kotamobagu.id terbuka bagi penulis yang menggarap isu pembangunan Bolmong Raya. Gratis, terbit dengan nama Anda sendiri.
Daftar jadi penulis