Jawaban singkatnya: saldo JHT Anda tidak ikut anjlok bersama IHSG, dan uang pensiun bulanan PNS tidak ditentukan oleh harga saham. Dana jaminan sosial memang memegang saham, tapi porsinya kecil, dan aturan mainnya dirancang agar peserta tidak menanggung naik-turun pasar secara langsung.
Kekhawatiran ini wajar. Sejak MSCI mengusulkan penurunan status pasar saham Indonesia pada pertengahan Oktober 2026, IHSG sempat jatuh di bawah level 5.000. Di grup WhatsApp keluarga dan kantor, pertanyaan yang sama muncul berulang kali: "Kalau saham hancur, JHT saya gimana? Pensiun saya aman?"
Artikel ini menjawabnya dengan data, bukan dengan janji. Kita akan lihat ke mana sebenarnya uang Anda ditempatkan, seberapa besar yang ada di saham, dan apa yang melindungi saldo Anda.
Kenapa uang jaminan sosial bisa menyentuh pasar saham?
Iuran yang dipotong dari gaji Anda setiap bulan tidak disimpan di brankas. Ia diinvestasikan agar nilainya tumbuh dan tidak tergerus inflasi. Itulah kenapa BPJS Ketenagakerjaan dan Taspen termasuk investor besar di pasar keuangan Indonesia.
Tapi ada satu prinsip yang membedakan mereka dari investor ritel: dana ini milik orang banyak dan harus tersedia saat dibutuhkan. Karena itu porsi terbesarnya ditaruh di instrumen yang stabil, terutama Surat Berharga Negara (SBN) dan deposito. Saham hanya mendapat potongan kecil dari kue itu.
Analogi sederhananya begini. Jika portofolio dana pensiun adalah sebuah kapal, SBN dan deposito adalah lambung kapal yang menjaga ia tetap mengapung. Saham hanyalah layar tambahan untuk menambah kecepatan. Saat badai datang, layar bisa robek, tapi kapal tidak tenggelam karenanya.
JHT BPJS Ketenagakerjaan: saham ada, tapi bukan penentu
BPJS Ketenagakerjaan mengelola dana Rp946,6 triliun per September 2026, naik 9,57% dibanding tahun sebelumnya. Mayoritasnya ditaruh di instrumen pendapatan tetap dengan SBN sebagai jangkar, ditambah deposito, surat berharga Bank Indonesia, reksa dana, investasi langsung, dan saham dalam porsi yang lebih kecil.
Untuk saham pun, pilihannya ketat. Berdasarkan data KSEI, BPJS-TK memegang 39 saham blue chip dari sektor perbankan, telekomunikasi, konsumer, energi, dan infrastruktur. Seleksinya mempertimbangkan fundamental, likuiditas, free float, dan tata kelola. Kriteria terakhir ini relevan, karena justru masalah free float dan tata kelola yang sedang disorot MSCI.
Menghadapi gejolak MSCI, BPJS-TK menyatakan sudah menerapkan alokasi aset yang antisipatif dengan memperkuat porsi SBN dan deposito. Dengan kata lain, saat pasar saham bergejolak, layarnya digulung, bukan dikembangkan.
Yang paling penting: ada lantai untuk imbal hasil JHT
Ini bagian yang paling jarang dipahami peserta. Hasil pengembangan JHT dijamin minimal setara rata-rata bunga deposito bank pemerintah. Jadi meskipun saham sedang jatuh, saldo JHT Anda tetap bertambah, setidaknya sebesar acuan itu.
Rekam jejaknya pun di atas lantai tersebut. Pada 2025, imbal hasil JHT konvensional tercatat 5,51% dan JHT syariah 6,64%, sementara acuan bunga deposito bank pemerintah pada Desember 2025 hanya 2,63%.
Bukan berarti tidak ada kritik. BPJS Watch menilai menjadikan deposito sebagai patokan terlalu rendah, dan mendorong target setara imbal hasil SBN di kisaran 7%. Tapi kritik itu soal seberapa besar saldo Anda tumbuh, bukan soal apakah saldo itu bisa menyusut karena saham.
Taspen untuk PNS: pisahkan uang pensiun bulanan dan THT
Banyak PNS mengira semua manfaat pensiunnya berasal dari satu "tabungan" di Taspen yang naik-turun mengikuti investasi. Kenyataannya, ada dua hal yang sangat berbeda.
Setiap bulan, gaji PNS dipotong 8%. Sebanyak 4,75% dicatat sebagai akumulasi iuran pensiun, dan 3,25% dikelola Taspen untuk Tabungan Hari Tua (THT) yang dibayarkan sekaligus saat pensiun.
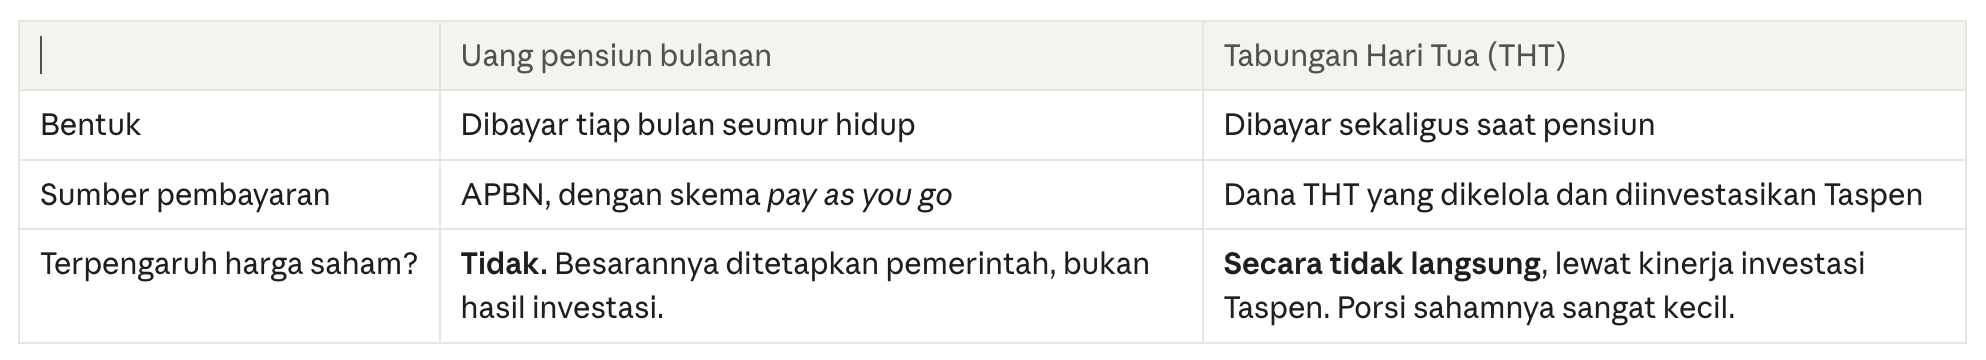
Untuk uang pensiun bulanan, kabarnya paling menenangkan. Uang ini dibayar dari APBN, bukan dari hasil investasi iuran Anda. Pemerintah sendiri menilai skema pay as you go ini tidak terekspos risiko kekurangan pendanaan.
Untuk THT, Taspen menerapkan strategi yang cenderung konservatif. Sekitar 60% investasinya ditaruh di SBN, disusul deposito, sedangkan saham hanya sekitar 2,9%. Dengan porsi sekecil itu, guncangan IHSG hampir tidak terasa pada portofolio secara keseluruhan. Hasil investasi Taspen pada 2025 bahkan tumbuh 7,38%.
Risiko yang sebenarnya perlu diperhatikan
Jujur saja: risiko jangka panjang THT bukan berasal dari MSCI, melainkan dari naiknya rasio klaim. Banyak peserta kini berusia 40–50 tahun dan mendekati pensiun, sehingga kebutuhan pembayaran membesar. Pemerintah sudah mencatat ini sebagai risiko fiskal dan sedang mengkaji langkah perbaikan. Ini isu yang layak dipantau, tapi tidak ada hubungannya dengan gejolak saham bulan ini.
Yang perlu dan tidak perlu Anda lakukan
Yang tidak perlu dilakukan:
Mencairkan JHT karena panik. Selain belum tentu memenuhi syarat, saldo yang dicairkan berhenti mendapat hasil pengembangan. Anda justru kehilangan lantai imbal hasil yang dijamin.
Menyimpulkan dari angka IHSG. IHSG turun 30% tidak berarti saldo JHT atau THT Anda turun 30%. Porsi saham mereka terlalu kecil untuk itu.
Percaya pesan berantai. Tangkapan layar tanpa sumber soal "dana pensiun habis" sering muncul di masa panik. Rujuk langsung ke kanal resmi.
Yang sebaiknya dilakukan:
Cek saldo JHT Anda secara berkala lewat aplikasi Jamsostek Mobile (JMO). Bandingkan saldo akhir tahun ini dengan tahun lalu.
Untuk PNS, pastikan data kepegawaian Anda benar, terutama gaji pokok dan masa kerja, karena itulah yang menentukan manfaat Anda.
Jangan jadikan JHT atau THT satu-satunya bekal pensiun. Pelajaran terbesar dari gejolak ini bukan soal bahaya saham, melainkan pentingnya punya bantalan sendiri di luar jaminan sosial.
Penutup: tenang karena paham, bukan karena dijanjikan
Ancaman MSCI adalah kabar serius bagi pasar saham Indonesia. Tapi bagi saldo JHT dan uang pensiun PNS, dampaknya jauh lebih kecil dari yang dibayangkan banyak orang. Dana ini dirancang sejak awal untuk tidak bergantung pada nasib IHSG.
Ketenangan yang paling kokoh datang dari memahami cara kerjanya. Kini Anda tahu ke mana uang Anda ditempatkan, apa yang melindunginya, dan risiko mana yang benar-benar layak dipantau.
Disclaimer: Artikel ini bersifat edukasi dan bukan nasihat keuangan atau hukum. Untuk kepastian manfaat pribadi Anda, hubungi BPJS Ketenagakerjaan atau Taspen melalui kanal resminya. Data per 28 Oktober 2026.
Sumber
Punya tulisan? Terbitkan di sini
Kotamobagu.id terbuka bagi penulis yang menggarap isu pembangunan Bolmong Raya. Gratis, terbit dengan nama Anda sendiri.
Daftar jadi penulis